Contabilización de ventas a clientes del exterior (exportación)
Una venta a un cliente del exterior se factura con IVA 0 % exento, sin retenciones y en dólares, pero se contabiliza en pesos con la TRM del día. Las cuentas son del PUC comercial (Decreto 2650): ajústelas a su plan de cuentas y valídelas con el contador.
Antes de contabilizar
• IVA: los bienes corporales muebles que se exportan son exentos con derecho a devolución bimestral (literal a del artículo 481 del Estatuto Tributario). La factura sale con IVA 0 % exento, no excluido.
• Servicios: la exención aplica solo si el servicio se presta desde Colombia y se utiliza exclusivamente en el exterior (literal c del artículo 481).
• Retenciones: el cliente del exterior no practica retención en la fuente, ni de IVA ni de ICA. La planilla no debe tener esas líneas.
• Moneda: se factura en dólares (USD) y se contabiliza en pesos (COP) con la TRM del día de la factura.
Ejemplo paso a paso
Venta de mercancía por USD 10.000 a un cliente en EE. UU. TRM del día de la factura: $4.000. Costo de la mercancía: $28.000.000. El cliente paga 30 días después, con TRM de $4.100.
1. Factura de venta (TRM $4.000)
|
Cuenta |
Nombre |
Débito (COP) |
Crédito (COP) |
|
130510 |
Clientes del exterior |
40.000.000 |
|
|
4135xx |
Ventas (subcuenta de exportaciones) |
|
40.000.000 |
No hay línea de IVA (exento) ni de retenciones.
2. Costo de venta (inventario permanente)
|
Cuenta |
Nombre |
Débito (COP) |
Crédito (COP) |
|
6135xx |
Costo de ventas |
28.000.000 |
|
|
1435xx |
Inventario de mercancías |
|
28.000.000 |
3. Pago del cliente (TRM $4.100: USD 10.000 = $41.000.000)
|
Cuenta |
Nombre |
Débito (COP) |
Crédito (COP) |
|
1110xx |
Bancos |
41.000.000 |
|
|
130510 |
Clientes del exterior |
|
40.000.000 |
|
421020 |
Diferencia en cambio (ingreso) |
|
1.000.000 |
Si la TRM baja, por ejemplo a $3.900, el banco recibe $39.000.000 y la diferencia de $1.000.000 va al débito de la 530525 Diferencia en cambio (gasto). Las comisiones bancarias del giro van a la 530505 Gastos bancarios.
4. Cierre de mes con la factura sin pagar (opcional, según NIIF)
La cuenta por cobrar en dólares se reexpresa con la TRM del cierre. La diferencia va a la 421020 o a la 530525.
Configuración en inFaCont
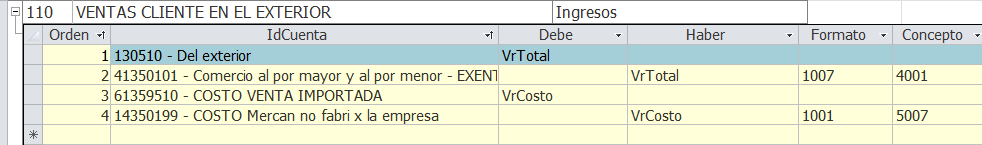
1. Cree una planilla-transacción "Ventas exportación" solo con las líneas de cliente del exterior, ingreso y costo, sin IVA ni retenciones. Asígnela como Planilla-Contable Prioritaria del cliente extranjero, para que cada factura de ese cliente se contabilice bien de forma automática.
Cree el producto: Ventas Exportación con costo de 28.000.000 SIN IVA y valor venta 40.000.000 SIN IVA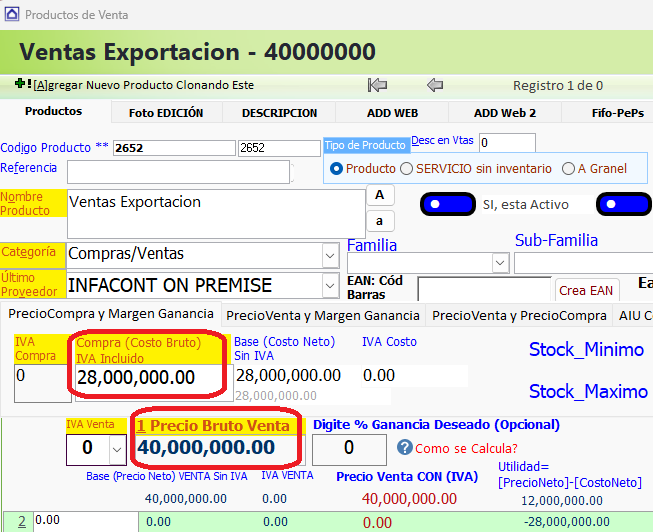
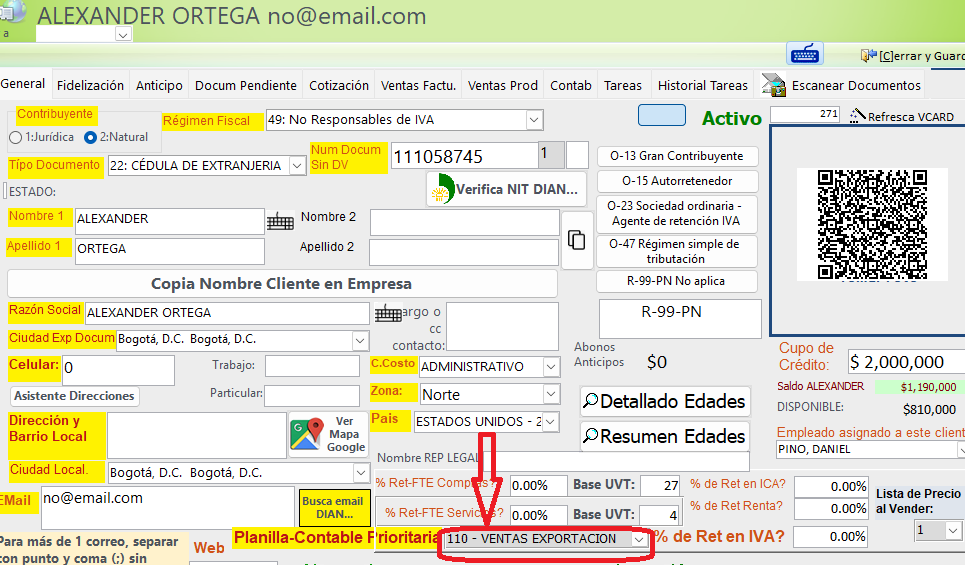
2. En la ficha del cliente, deje todos los porcentajes de retención en 0 %. Y en plantilla prioritaria de contabilización seleccione la plantilla Ventas exportacion, de ahora en adeltan se contabilizará las ventas a este cliente con dicha plantilla.
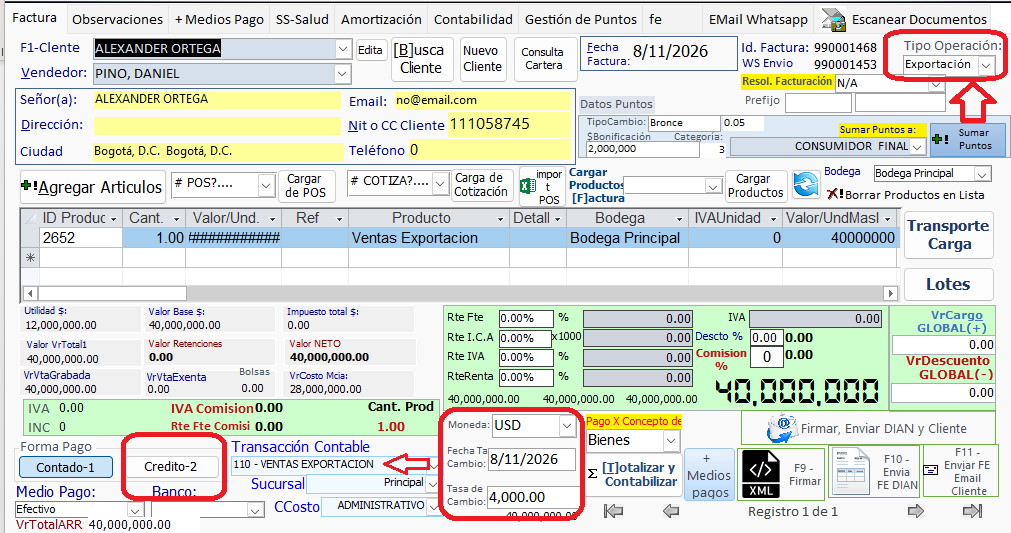
3. En la factura, use el tipo de operación de exportación y la moneda USD con su tasa de cambio (campos IdMoneda, ValorTasaCambio y TipoDCambio). Enviela a crédito CxC
4. Registre el pago con diferencia en cambio en el recibo de caja o en una nota contable, no en la factura.
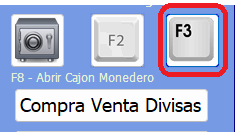
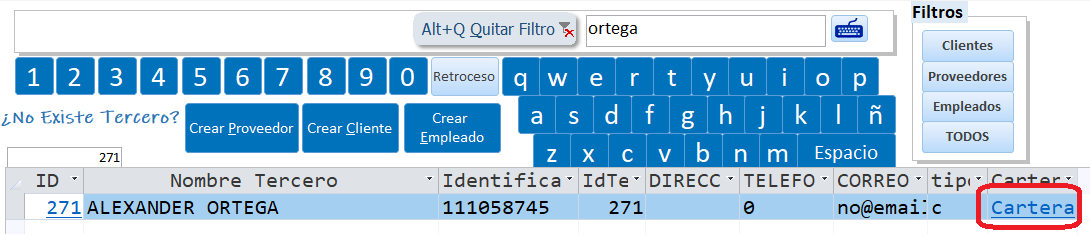
Ingrese al modulo de cartera, busque el cliente con la tecla F3 y agrege el pago
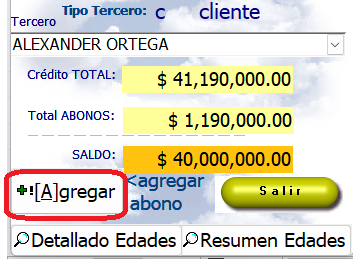
Pago del cliente (TRM $4.100: USD 10.000 = $41.000.000)
Presione F3 o clic en este botón
Busque el cliente, clic en el botón Cartera
Clic en agregar
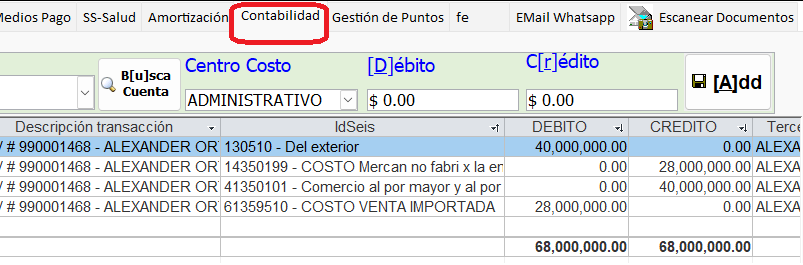
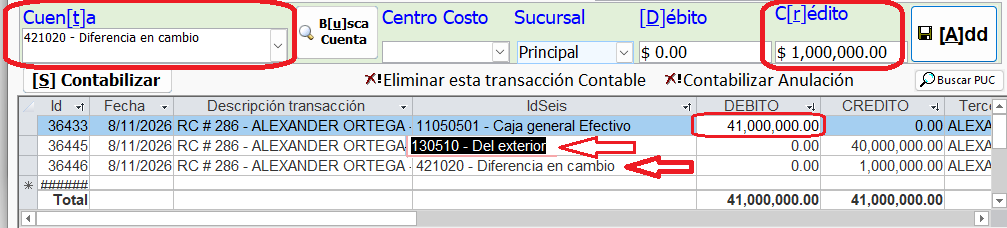
Al contabilizar el RECIBO DE CAJA del pago, el dolar esta a 4.100, asi se verá la Contabilización
Agregué la cuenta 421020 x 1.000.000 y cambie manualmente la cuenta 130505- Nacionales por 130510 - Del Exterior
Si el giro se hizo a una entidad bancaria cambie la: 11050501 - Caja general Efectivo por la cuenta del banco.
Si la TRM baja, por ejemplo a $3.900, el banco recibe $39.000.000 y la diferencia de $1.000.000 va al débito de la 530525 Diferencia en cambio (gasto).
Las comisiones bancarias del giro van a la 530505 Gastos bancarios.
Soportes de la exención
Guarde el documento de transporte, la declaración de exportación y la declaración de cambio por el reintegro de divisas.
La DIAN los pide si se solicita la devolución del IVA.
Fuentes
• Oficio DIAN 8536 de 2026: bienes exportados exentos con derecho a devolución (literal a, art. 481 ET)
• Oficio DIAN 15981 de 2026: exportación de servicios exenta (literal c, art. 481 ET)
Creado con el Personal Edition de HelpNDoc: Escribir folletos de EPub para iPad